| 설명 |
ULSAN COMMERCIAL · SPACE & NUMBERS 공간의 분위기와 사업의 숫자까지.울산 남구 달동 · 1층 전체 상가 임대 큰 창, 아치형 공간, 따뜻한 우드와 빈티지 마감. 매장을 살펴보고, 내 운영 방식으로 손익도 계산해보세요. 1층 전체대장상 131.37㎡휴게음식점권리금 조율 상담내 조건으로 손익 계산 \u2198현장·인수 조건 문의보증금 / 월세 · 만 원2,000 / 270기존 월세 280 \u2192 270 인하 안내 현 임차인 전달 기준 · 임대인 최종 확인 권리금 제시 금액 · 만 원5,000 조율 가능인수 품목과 일정에 맞춰 협의합니다. 부가세·관리비·사용료 별도 여부 확인
상가 정보권리금·인수손익계산기궁금한 점Global desk상담
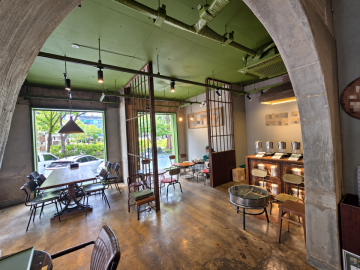
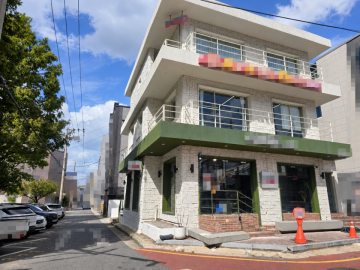
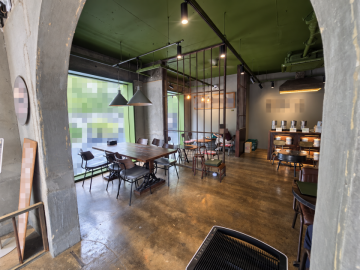
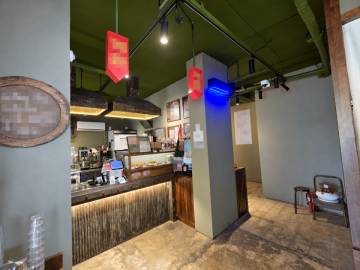
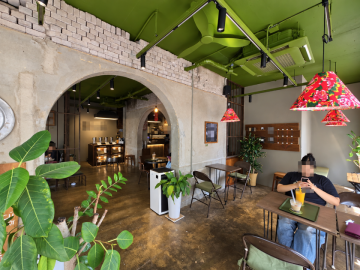
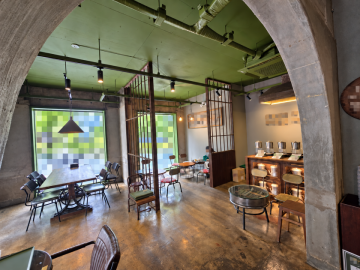
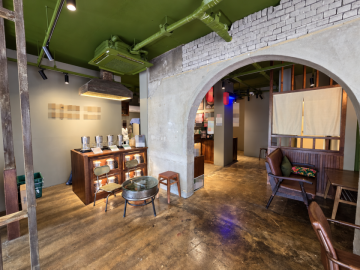
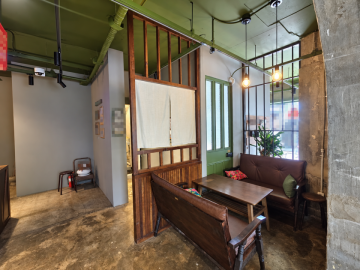
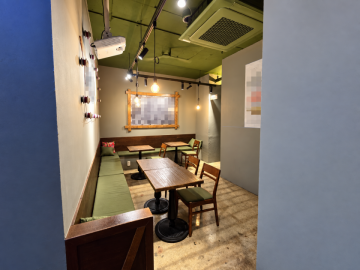
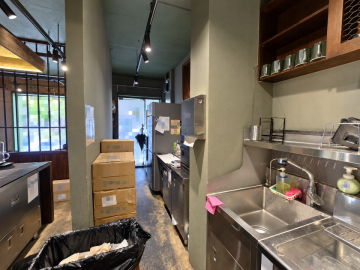
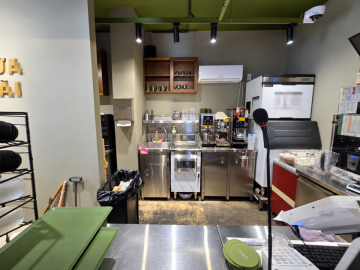
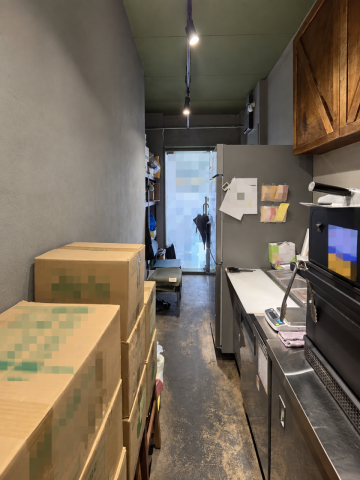
A PLACE WITH CHARACTER 내 가게의 다음 장을, 이 공간에서 그려보세요.창가 좌석은 밝고, 안쪽 좌석은 차분합니다. 아치형 벽체와 파티션으로 공간에 리듬을 주고, 카운터 뒤로 작업·세척 공간이 이어집니다. 기존 카페형 공간을 살릴지, 새로운 콘셉트를 입힐지 현장에서 비교해보세요. 01 / LIGHT머물고 싶은 창가큰 창을 따라 놓인 테이블과 서로 다른 크기의 좌석. 손님이 머무는 방식에 맞춰 공간 활용을 구상하기 좋습니다. 02 / MOOD기억에 남는 공간감아치형 벽체, 우드 가구, 질감 있는 벽과 바닥. 사진으로 확인되는 기존 마감의 개성을 현장에서 살펴보세요. 03 / WORK운영 동선까지 확인카운터와 안쪽 작업공간의 연결, 전기·급배수·배기와 시설 상태를 업종에 맞춰 확인합니다. 집기 인수 범위는 별도 협의입니다.
소재 생활권울산 남구 달동상호·상세 위치 비공개 상담임대 대상1층 전체임대 경계·공용부분 확인1층 대장상 면적131.37㎡약 39.74평 · 전용면적 확정값 아님대장상 용도제1종근린생활시설휴게음식점해당 층 구조철근콘크리트구조대장 확인 기준사용승인일1997.02.28전체 건물 기준건물 주차옥외 자주식 2대건물 전체 · 상가 배정 별도 확인입주·관리 조건인도일·비용 협의관리비·부가세·사용료 확인
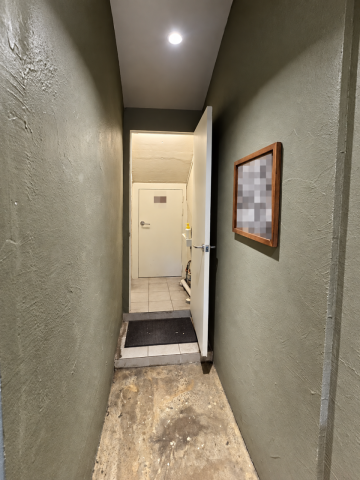
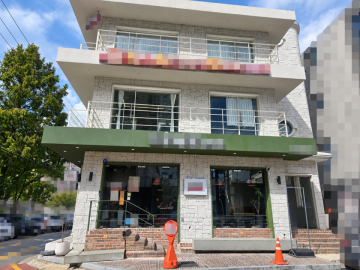
면적은 제공된 건축물대장의 1층 기재 면적입니다. 계약면적·실사용면적·공용공간은 계약 전 임대 범위와 도면을 확인해 구분합니다. 사진은 식별정보를 가리고 밝기·기울기를 보정한 자료이며 시설 상태는 현장 기준입니다.
THE HANDOVER, CLEARLY 권리금은 가격과 함께, 무엇을 넘겨받는지 봅니다.제시 권리금은 5,000만 원. 현 임차인의 조율 의사를 바탕으로 상담합니다. 아직 포함 목록이 정해지지 않았으므로 사진 속 시설을 모두 인수한다고 가정하지 않습니다. 검토 항목상담에서 확인할 내용시설·장비커피머신·그라인더·냉장고·제빙기·냉난방기 등 포함 품목, 소유권, 작동 상태와 수리 이력가구·마감테이블·의자·조명·붙박이 시설·간판 등 인계 범위와 제외 품목가맹·운영본사 승인, 가맹비·교육비·로열티, 리뉴얼 의무, 브랜드·메뉴 사용 조건렌탈·재고·채무렌탈·리스 장비, 재고 별도 정산, 미납금·기존 채무의 부담 구분일정·원상복구임대인과 신규 임대차 조건, 권리금 지급 시기, 영업 인계일, 원상복구 범위01 현장 보기공간·설비·희망 업종 확인02 인수 목록포함·제외·렌탈 품목 구분03 금액 조율권리금·월세·일정 협의04 서면 정리인계 조건과 최종 합의 기록“권리금 조정도 함께 이야기해볼게요.” 희망 예산과 업종을 알려주시면 인수 범위에 맞춰 협의를 도와드립니다. 특정 할인액이나 가맹 승계를 미리 확약하지 않습니다.
ULSAN ZIGBANG · BUSINESS CALCULATOR 매출이 얼마면 남을까요? 내 조건으로 계산해보세요.카페·음식점·소매점 창업을 위한 월 손익·현금흐름·손익분기점 계산기입니다. 건물 임대수익률이 아닌, 임차해 영업하는 사업자의 운영 시뮬레이션입니다. 실제 매출자료는 제공되지 않았습니다. 금액 입력 단위는 기본 만 원, 평균 결제액만 원입니다. 매출과 매입·월세 등은 부가세를 제외한 같은 기준으로 맞춰 입력하세요. 간이과세·불공제·환급 시차 등은 자동 계산하지 않으며, 불공제 비용은 해당 비용에 포함해 직접 조정합니다.계산기가 시작되지 않았습니다. 페이지에서 스크립트 실행을 허용해야 입력 계산 기능을 이용할 수 있습니다. 아래 계산식과 상가 안내는 그대로 열람할 수 있습니다. 가상 운영 예시 불러오기입력 초기화입력·결과 복사인쇄매출·원가·비용을 입력해 주세요. 기본 0은 비용이 없다는 확인값이 아닙니다.
1. 매출 가정 · 단위 확인
월매출 · 만 원실매출 자료 미제공 · 직접 입력
월 영업일수 · 일손익분기 일매출 환산용
평균 결제액 · 원손익분기 하루 결제 건수
재료·상품 원가율 · %식자재·원두·포장·폐기 포함
2. 직원 · 대표자 · 매장 운영비
직원 수 · 명
1인 월급 · 만 원직원 간 차이가 크면 평균 입력
고용주 추가 부담 · %입력 급여 대비 보험·퇴직충당 등
월 아르바이트 총비용 · 만 원관련 부대비용 포함액
대표자 월 보수 가정 · 만 원직접 근무 가치·생활비 인출 가정
월세 · 만 원인하 안내 금액 · 최종 확인
월 관리비 · 만 원미확인 항목은 직접 확인
월 전기료 · 만 원
월 가스료 · 만 원
월 수도료 · 만 원
통신·인터넷·POS · 만 원
세무기장·회계 · 만 원
사업장 보험 · 만 원
청소·방역·폐기물 · 만 원
수선·소모품 · 만 원재료비에 넣은 항목 중복 제외
장비 렌탈·리스 · 만 원
월 고정 광고비 · 만 원
월 고정 가맹·관리비 · 만 원매출 연동분과 구분
기타 월 고정비 · 만 원보안·구독료 등
3. 매출 연동 수수료 · 중복 없이 입력
카드·결제 실효 수수료율 · %전체 매출 대비 가중평균
배달·플랫폼 실효 비용률 · %예: 배달비중 20% × 수수료20% = 4%
매출 연동 로열티 · %계약상 산정 기준을 매출 대비 환산
기타 변동비율 · %매출 연동 광고 등, 중복 제외
4. 보증금 · 권리금 · 초기 투자
임대차보증금 · 만 원반환 가능 자금이나 위험 없는 자금은 아님
권리금 · 만 원제시 금액 · 협의 후 수정
추가 인테리어 · 만 원권리금 포함 시설과 중복 금지
추가 장비·집기 · 만 원권리금 포함 장비와 중복 금지
가맹·교육·오픈비 · 만 원본사 조건 확인
초도재고 · 만 원초기 자금용, 월 비용과 동시 차감 안 함
중개·계약·행정비 · 만 원별도 견적 입력
기타 초기 비용 · 만 원보완공사·개점비 등
운전자금 예비비 · 만 원초기 확보액, 월 비용으로 차감 안 함
인테리어·장비 회수 가정 · 개월추가 투자액 단순 월 배분 · 세법상 감가상각 아님
권리금 비용배분 · 개월0이면 배분 안 함, 임의 경제성 검토용
5. 대출 · 세금 · 재투자 가정
초기 대출액 · 만 원초기 필요자금 이하
대출 연이율 · %현재 잔액 기준 단순 월이자
월 원금상환액 · 만 원비용이 아닌 현금 유출
월 세금 적립액 · 만 원소득·법인세 등 직접 추정, 자동 세액 아님
월 추가 재투자 · 만 원향후 설비 구입 등 현금 지출
매출·비용 항목을 확인했습니다. 0으로 둔 항목은 내 시나리오에서 제외한 가정이며, 이 결과가 실제 매장 실적을 의미하지 않음을 이해합니다.
월 조정 손익—대표자 보수·비용배분·이자·세금 적립 후월 가용 현금—대표자 인출·원금상환·재투자 후현금 손익분기 월매출—원금상환·세금 적립·대표자 인출 포함초기 필요 자기자금—보증금·권리금·추가 투자·예비비 − 대출연환산 현금수익률—월 가용 현금 × 12 ÷ 초기 자기자금단순 자금 회수기간—보증금 포함 초기 자기자금 기준영업일수와 평균 결제액으로 하루 목표를 함께 확인하세요. 월 계산 내역금액 · 만 원입력 후 계산 내역이 표시됩니다.매출이 20% 달라지면비용률·고정비·세금 적립액이 같다고 가정한 민감도 비교입니다. 막대 높이는 현금흐름의 절댓값이며 적자는 주황색과 음수로 표시합니다. 매출 −20%—입력 매출—매출 +20%—
계산식과 해석 · 왜 이익과 통장에 남는 돈이 다를까요?변동비와 공헌이익월매출 × (재료원가율 + 결제수수료율 + 플랫폼비율 + 로열티율 + 기타변동비율). 매출에서 변동비를 뺀 금액이 고정비를 부담할 수 있는 공헌이익입니다.조정 손익매출 − 변동비 − 직원·매장 운영비 − 대표자 보수 − 월 비용배분 − 대출이자 − 세금 적립. 대표자 보수와 단순 비용배분을 반영한 경제성 지표이며 법정 손익계산서가 아닙니다.가용 현금조정 손익 + 현금 지출 없는 비용배분 − 원금상환 − 재투자. 초기 투자금과 초도재고·예비비는 초기 필요자금에 반영하고, 같은 돈을 월 현금에서 다시 차감하지 않습니다.손익분기점(고정 운영비 + 대표자 인출 + 이자 + 원금상환 + 세금 적립 + 재투자) ÷ (1 − 합계 변동비율). 변동비율 합계가 100% 이상이면 이 모델로 유효한 손익분기점을 계산할 수 없습니다.시설과 권리금의 비용배분추가 인테리어·장비를 입력한 회수 개월로 나누고, 선택 시 권리금도 따로 배분합니다. 세법상 감가상각·상각기간을 계산하는 기능이 아닙니다. 가입비·개점비 등의 세무 처리는 별도입니다.연환산 수익률·회수기간한 달의 가용 현금이 그대로 유지된다는 단순 가정입니다. 원금 감소에 따른 이자 변화, 계절성, 폐업비용, 보증금 반환 및 권리금 재매각을 예상하지 않습니다. 자기자금이나 현금이 0 이하이면 해당 수익률·회수기간을 표시하지 않습니다.
상담에 활용할 입력·결과 요약계산 조건을 입력하면 요약이 만들어집니다.입력값은 이 페이지 안에서 계산하며 자동 전송하거나 저장하지 않습니다. 복사 후 필요한 부분을 선택해 상담에 활용하세요.
QUESTIONS BEFORE THE CONTRACT 권리금부터 업종 변경까지, 먼저 물어보세요.
이 상가는 어느 부분을 임대하나요?울산 남구 달동 소재 건물의 1층 전체 임대입니다. 건축물대장상 1층 면적은 131.37㎡(약 39.74평)이며, 계약 시 임대 범위와 공용부분을 확인합니다. 기존 영업장 보호를 위해 상호·상세 주소는 상담 후 안내합니다.
보증금과 월세는 얼마인가요?보증금 2,000만 원이며, 기존 월세 280만 원에서 신규 임차인에게 270만 원으로 낮출 수 있다는 현 임차인의 안내를 받았습니다. 인하 조건은 임대인과 최종 확인하며, 부가세·관리비·사용료의 별도 여부도 계약 전에 확인합니다.
권리금 5,000만 원은 조정할 수 있나요?현 임차인이 제시한 권리금은 5,000만 원입니다. 조율 의사가 있다는 안내를 받았으며, 인수 범위·입점 일정·실제 시설 상태를 함께 검토해 가격 협의를 도와드립니다. 할인액이나 최종 합의는 미리 확정하지 않습니다.
권리금에 커피머신·냉장고·가구가 모두 포함되나요?아직 포함 목록을 받지 않았습니다. 사진에 보인다는 이유만으로 인수 품목이라고 보지는 않습니다. 커피머신·그라인더·냉장고·제빙기·냉난방기·가구·조명·간판·POS·재고 등을 품목별로 확인하고, 소유·렌탈·리스 여부와 제외 품목을 구분한 인수 목록을 작성하는 방식으로 협의합니다.
시설권리금과 영업권리금은 어떻게 구분하나요?시설·집기 등의 가치와 고객·영업상의 이익 등은 서로 다른 검토 항목입니다. 이번에 안내받은 금액은 이를 세부적으로 나눈 확정 명세가 없는 제시 금액입니다. 인수 품목, 설치 연도, 작동 상태, 수리 이력, 확인 가능한 영업자료를 바탕으로 각각 검토하고 금액과 지급 조건을 서면으로 정하는 것이 좋습니다.
기존 브랜드를 유지하거나 개인 카페로 바꿀 수 있나요?기존 브랜드 승계와 개인 카페·다른 업종에 대한 상담 의사가 전달된 상태입니다. 가맹점 승계는 본사 승인, 재계약·교육·가맹비·로열티·리뉴얼 의무 등을 확인해야 합니다. 개인 매장 전환 시 기존 브랜드의 간판·상표·메뉴·디자인 사용권이 자동 승계되는 것은 아닙니다.
다른 업종도 바로 영업할 수 있나요?대장상 1층 용도는 제1종근린생활시설(휴게음식점)입니다. 희망 업종에 따라 건축물 용도, 영업신고·허가, 소방·위생, 배기·전력·배수 조건이 달라집니다. 일반음식점 등 다른 업종은 가능 여부와 추가 공사 범위를 먼저 확인합니다.
매출과 순이익은 얼마나 되나요?현재 검증된 매출·비용자료는 제공되지 않았습니다. 이 페이지의 계산기는 방문자가 입력한 가정으로 사업 손익을 계산하는 도구이며, 해당 매장의 실적이나 예상수익 보장이 아닙니다. 실적 검토 시 기간이 같은 매출·매입·인건비·공과금 자료를 함께 살펴야 합니다.
사장님이 직접 일하면 인건비를 빼도 되나요?직원을 대신해 직접 근무하더라도 사업성을 비교할 때에는 대표자 노동에 대한 월 보수를 따로 반영하는 편이 좋습니다. 계산기는 직원 급여와 대표자 월 보수를 분리합니다. 대표자 보수는 여기에서 경제적 비교를 위한 가정이며 세법상 비용 인정 여부와는 별개입니다.
권리금은 나중에 돌려받을 수 있나요?권리금은 임대차보증금과 같은 반환 약정 금액이 아닙니다. 향후 회수 가능성은 후속 임차인, 시장 상황과 계약·법률 요건 등에 따라 달라지므로 회수를 확정하지 않습니다. 계산기에서도 권리금의 재매각·회수액을 자동으로 잡지 않습니다.
주차와 화장실은 어떻게 확인하나요?건축물대장에는 건물 전체 옥외 자주식 주차 2대가 기재되어 있습니다. 해당 상가의 전용 주차 2대를 의미하지 않으며, 실제 배정과 사용 조건은 확인이 필요합니다. 화장실은 현장 동선과 전용·공용 여부, 상태를 함께 확인합니다.
인수 전에 어떤 순서로 확인하면 좋을까요?희망 업종과 예산을 정한 뒤 현장 확인, 임대인과 임대차 조건 확인, 시설 인수 목록 및 작동 상태 확인, 필요시 가맹본부·관할 부서 확인, 권리금·인도 일정 협의 순으로 진행합니다. 기존 채무·렌탈 승계·미납금·원상복구 범위도 구분해 확인합니다.
외국 기업이나 통역 담당자도 상담할 수 있나요?가능합니다. 통역사, 리로케이션 담당자, 기업 총무·인사 담당자가 함께 연락 주셔도 됩니다. 업종·인원·근무지·입주일·예산·통역 언어를 미리 알려주시면 상가·사무실·공장·토지·건물과 별도 주거용 숙소를 구분해 상담합니다. 이 상가 자체를 주거용 숙소로 안내하는 것은 아닙니다.
ULSAN GLOBAL PROPERTY DESK 울산에서 일하고, 머물고, 새로운 사업을 시작하는 분께.상가 상담과 함께 사무실·공장·토지·건물, 아파트·오피스텔·임직원 숙소도 별도로 안내합니다. 자동차·조선·석유화학·에너지·AI·데이터센터 분야의 기업과 국내외 실무 담당자 여러분의 문의를 환영합니다. 통역사·리로케이션 담당자·기업 총무팀도 환영합니다.희망 용도, 근무지, 입주 인원, 기간, 예산과 필요한 통역 언어를 알려주세요. 외국 기업의 정착 지원 담당자와 함께 부동산 조건을 조율할 수 있습니다. 이 매물은 상가이며, 주거용 숙소는 별도 매물로 상담합니다.
English · Business premises & relocation in UlsanA good business move begins with the right space and a realistic budget. This ground-floor commercial lease in Dal-dong, Nam-gu, Ulsan has a registered floor area of 131.37 m². The stated deposit is KRW 20 million; the current tenant reports a proposed reduction in monthly rent from KRW 2.8 million to KRW 2.7 million, subject to landlord confirmation. The requested business-transfer premium is KRW 50 million, negotiable. The included assets have not yet been agreed. VAT, management fees and utilities need separate confirmation. Use the operating-profit calculator to examine your own assumptions on sales, staffing, ingredients, franchise charges and borrowing. No actual sales figures are represented here. For corporate offices, industrial land, buildings, apartments and employee housing elsewhere in Ulsan, contact 응답하라공인중개사 · Ulsan Zigbang. We welcome interpreters, relocation managers and corporate HR or administration teams. Tell us your intended use, budget, dates and workplace so we can help you assess suitable options. 응답하라공인중개사 · 울산직방 ulsanzigbang.net · +82 52 266 4446 Office: 488 Munsu-ro, 1F, Nam-gu, Ulsan, Republic of Korea.
日本語 · 蔚山で開業、赴任、数か月の暮らしを蔚山でお店を始める方へ。南区達洞の1階全体、建築物台帳上の面積は131.37㎡。保証金2,000万ウォン、月額賃料は従来の280万ウォンから270万ウォンへの減額が案内されており、貸主との最終確認が必要です。権利金の提示額は5,000万ウォンで調整相談が可能ですが、設備・什器などの譲渡対象は未確定です。税・管理費・使用料は別途確認します。 仕事だけで蔚山を通り過ぎるのは、もったいない。太和江国家庭園の竹林、大王岩公園、艮絶串、嶺南アルプスなど、蔚山十二景をきっかけに海・山・川を楽しんでみませんか。数か月の滞在や赴任向けの住居は、この店舗とは別にご相談いただけます。自動車・造船・石油化学・エネルギー・データセンター関連で来蔚される方、通訳・生活支援担当者の方も歓迎します。 住まい、社宅、店舗、建物・土地のご相談は 응답하라공인중개사 · 울산직방へ。滞在期間と勤務地をお知らせください。 응답하라공인중개사 · 울산직방 ulsanzigbang.net · +82 52 266 4446 Office: 488 Munsu-ro, 1F, Nam-gu, Ulsan, Republic of Korea.
עברית · מקום לעסק, בית לצוות ושותף מקומי באולסןמתכננים עסק או תקופת עבודה באולסן? אנו מציעים תיווך מקומי לחנויות, משרדים, מבנים וקרקעות, ובנפרד גם לדירות ולמגורי עובדים. בנכס המסחרי המוצג כאן מוצעת כל קומת הקרקע, בשטח רשום של 131.37 מ״ר. הפיקדון המבוקש הוא 20 מיליון וון קוריאני. לפי הודעת השוכר הנוכחי, ניתן לדון בהפחתת שכר הדירה ל־2.7 מיליון וון לחודש, בכפוף לאישור המשכיר. הסכום המבוקש להעברת העסק הוא 50 מיליון וון ונתון למשא ומתן; רשימת הציוד הכלול טרם נקבעה. בתחומי הרכב, בניית הספינות, הפטרוכימיה, האנרגיה ומרכזי הנתונים, כתובת מקומית יכולה להקל על ההתארגנות. מתורגמנים, מנהלי רילוקיישן ואנשי משאבי אנוש מוזמנים לפנות בשם החברה. ספרו לנו מה מטרת השימוש, התקציב ומשך השהות. 응답하라공인중개사 · 울산직방 יסייעו בחיפוש ובבדיקת האפשרויות. 응답하라공인중개사 · 울산직방 ulsanzigbang.net · +82 52 266 4446 Office: 488 Munsu-ro, 1F, Nam-gu, Ulsan, Republic of Korea.
العربية · السعودية | من أول زيارة إلى مقرّ وعمل وحياة في أولسانيا أهل السعودية وشركاء الأعمال الكرام، أهلاً بكم في أولسان. تجمع المدينة صناعة السيارات وبناء السفن والطاقة والبتروكيماويات، ولها صلة صناعية مهمة بالمملكة من خلال S-OIL وأرامكو. إذا كنتم تبحثون عن مكتب إقليمي أو مبنى للشركة أو أرض لمشروع أو مساكن للموظفين، يسعدنا أن نبحث معكم الخيارات المناسبة بجدية واهتمام. دعوة أعمال ودّية: إلى سمو ولي العهد الأمير محمد بن سلمان وفرق الاستثمار ورجال الأعمال: ضعوا أولسان ضمن المدن التي تستحق الزيارة والدراسة. يمكن بحث مقار للشركات وسكن للموظفين واستثمارات عقارية وفق الاحتياج الفعلي. ومع الاهتمام بممرات الملاحة القطبية وتجارة الطاقة، نرحب بدراسة مواقع مرتبطة بالموانئ والخدمات والطاقة؛ ولا نعرض انتقال مقرّ أو افتتاح بورصة نفط أو وفراً في تكاليف الشحن كأمر مؤكد. المحل المعروض هو كامل الطابق الأرضي بمساحة مسجلة 131.37 متر مربع، بتأمين 20 مليون وون وإيجار مقترح بعد التخفيض 2.7 مليون وون شهرياً، رهن تأكيد المالك. مبلغ التنازل المطلوب 50 مليون وون وقابل للتفاوض، ولم تحدد قائمة المعدات المشمولة بعد. الضرائب ورسوم الإدارة والمرافق تُراجع بشكل منفصل. يمكن للمترجم أو مسؤول انتقال الموظفين أو ممثل الشركة التواصل معنا. وإذا رغبتم في تكليفنا بالبحث عن أرض أو مبنى أو شقق أو سكن جماعي مناسب نظامياً، فسنعمل لخدمتكم بكل اهتمام. هذه دعوة تجارية مستقلة وليست إعلاناً عن علاقة رسمية أو تكليف قائم من أي جهة. 응답하라공인중개사 · 울산직방 ulsanzigbang.net · +82 52 266 4446 Office: 488 Munsu-ro, 1F, Nam-gu, Ulsan, Republic of Korea.
Singapore · Regional teams, practical budgets, local property supportFor Singapore-based companies exploring Ulsan, we can help assess commercial premises, offices, industrial sites and staff accommodation. Automotive, shipbuilding, petrochemical, energy and data-centre work brings very different property requirements; tell us the actual worksite, headcount, lease period and budget before narrowing the search. This commercial listing offers the entire ground floor, 131.37 m² on the building register. Deposit: KRW 20 million. Proposed reduced rent: KRW 2.7 million per month, subject to landlord confirmation. Requested transfer premium: KRW 50 million, negotiable, with the included asset list still to be agreed. This is a business lease, not residential accommodation. Your relocation consultant, interpreter, HR team or authorised local representative is welcome to coordinate with 응답하라공인중개사 / Ulsan Zigbang. We can also discuss a separate search for apartments, buildings or land. 응답하라공인중개사 · 울산직방 ulsanzigbang.net · +82 52 266 4446 Office: 488 Munsu-ro, 1F, Nam-gu, Ulsan, Republic of Korea.
新加坡华语 · 企业落地与员工安居,从合适的物业开始计划到韩国蔚山开展业务、派驻团队或长期生活?应答吧房地产中介(응답하라공인중개사,울산직방)可协助咨询商铺、办公室、厂房、土地、整栋建筑及另行安排的员工住宅。欢迎翻译、企业行政人事及安家服务顾问代为联系。 本商铺位于蔚山南区达洞,出租范围为一楼整层,建筑物登记面积131.37平方米。保证金2,000万韩元;据现租户转述,月租可由280万调整至270万韩元,须与业主最终确认。转让权利金报价5,000万韩元,可协商,设备及其他权益的具体范围尚未确认。税费、管理费及水电等另行核实。 无论涉及汽车、造船、石化、能源还是数据中心项目,请先提供用途、人数、工作地点、预算和时间。我们将据此协助寻找和比较合适的物业。 응답하라공인중개사 · 울산직방 ulsanzigbang.net · +82 52 266 4446 Office: 488 Munsu-ro, 1F, Nam-gu, Ulsan, Republic of Korea.
Español · Argentina | Tu proyecto en Ulsan empieza con una buena base¿Estás pensando en abrir un negocio, instalar un equipo o vivir una temporada en Ulsan? Contanos qué necesitás. En 응답하라공인중개사 · Ulsan Zigbang orientamos búsquedas de locales, oficinas, terrenos y edificios, además de viviendas para personal en inmuebles adecuados para ese uso. Este local ocupa toda la planta baja y tiene 131,37 m² según el registro. Depósito solicitado: 20 millones de wones. Alquiler propuesto con reducción: 2,7 millones de wones mensuales, sujeto a confirmación del propietario. Prima de traspaso solicitada: 50 millones de wones, negociable; los bienes incluidos todavía no están definidos. Impuestos, gastos comunes y consumos se verifican por separado. Si venís por un proyecto automotor, naval, petroquímico, energético o de centros de datos, tu intérprete o responsable de relocalización puede coordinar con nosotros. Traé tu idea, las fechas y un presupuesto: te ayudamos a evaluar opciones concretas. 응답하라공인중개사 · 울산직방 ulsanzigbang.net · +82 52 266 4446 Office: 488 Munsu-ro, 1F, Nam-gu, Ulsan, Republic of Korea.
Dansk · Et lokalt udgangspunkt for virksomhed og ophold i UlsanOvervejer I en butik, et kontor eller boliger til medarbejdere i Ulsan? 응답하라공인중개사 · Ulsan Zigbang hjælper med lokal ejendomsformidling og søgning efter bygninger og grunde. Vi modtager også henvendelser fra tolke, relocation-konsulenter og virksomheders HR- og administrationsafdelinger. Dette erhvervslejemål omfatter hele stueetagen med et registreret areal på 131,37 m². Depositum er 20 mio. KRW. Den nuværende lejer har oplyst om en mulig nedsættelse til 2,7 mio. KRW i månedlig leje, som skal bekræftes af udlejeren. Den ønskede afståelsesbetaling er 50 mio. KRW og kan forhandles; inventarlisten er endnu ikke aftalt. Skatter, fællesudgifter og forbrug skal afklares særskilt. Ulsans bil-, skibsbygnings-, petrokemi- og energimiljøer kan være relevante for internationale teams. Fortæl os om anvendelse, arbejdssted, antal personer og tidsplan, så vi kan undersøge egnede muligheder. 응답하라공인중개사 · 울산직방 ulsanzigbang.net · +82 52 266 4446 Office: 488 Munsu-ro, 1F, Nam-gu, Ulsan, Republic of Korea.
Kalaallisut · Ulsanimut tikilluaritsiUlsanimut tikilluaritsi! Ulsanimi najugaqarusuppisi? Illumik imaluunniit suliffeqarfissarsi ujarlerpisi? 응답하라공인중개사 · 울산직방 attavigisiuk. Nutserisoq ilagalugu attaveqarsinnaavusi. Præsident Donald Trump, Ulsanimut tikilluarit. Ulsanimi suleqatigiinnissamut periarfissat oqaloqatigiissutigisigit. English companion note: A warm invitation to visitors and business teams from Greenland, Denmark and the United States. If you are exploring a business location, land, a building or staff housing in Ulsan, please contact us with an interpreter or relocation representative. President Donald Trump and business teams considering resilient supply chains, critical minerals or Arctic-linked logistics: consider a visit to Ulsan and a discussion of suitable local sites. If you wish to appoint a dedicated local property broker, we welcome a conversation about an exclusive search mandate. This is an independent invitation, not an endorsement, an existing mandate, or a claim that Greenland has become U.S. territory. 응답하라공인중개사 · 울산직방 ulsanzigbang.net · +82 52 266 4446 Office: 488 Munsu-ro, 1F, Nam-gu, Ulsan, Republic of Korea.
Français · Entreprendre et s’installer à UlsanUn projet industriel ou commercial commence par un lieu adapté. Pour un local, un bureau, un terrain, un immeuble ou un logement destiné aux salariés, contactez 응답하라공인중개사 · Ulsan Zigbang. Les interprètes, équipes RH et spécialistes de la mobilité internationale sont les bienvenus. Le local présenté occupe tout le rez-de-chaussée, avec 131,37 m² inscrits au registre. Dépôt : 20 millions de KRW. Loyer réduit proposé : 2,7 millions de KRW par mois, à confirmer avec le propriétaire. Le montant demandé pour la reprise est de 50 millions de KRW, négociable ; la liste des biens transmis reste à définir. Charges et fiscalité sont à vérifier séparément. 응답하라공인중개사 · 울산직방 ulsanzigbang.net · +82 52 266 4446 Office: 488 Munsu-ro, 1F, Nam-gu, Ulsan, Republic of Korea.
Deutsch · Gewerberaum und Mitarbeiterwohnen in UlsanFür Unternehmen aus Automobilbau, Schiffbau, Petrochemie, Energie und Datentechnik unterstützen wir die Suche nach passenden Gewerberäumen, Grundstücken und Gebäuden in Ulsan. Wohnungen und Mitarbeiterunterkünfte werden gesondert nach ihrem Nutzungszweck geprüft. Dolmetscher und Relocation-Verantwortliche können gern die Abstimmung übernehmen. Das angebotene Ladenlokal umfasst das gesamte Erdgeschoss; registrierte Fläche: 131,37 m². Kaution: 20 Mio. KRW. Vorgeschlagene reduzierte Monatsmiete: 2,7 Mio. KRW, vorbehaltlich Bestätigung des Vermieters. Gewünschte Ablöse: 50 Mio. KRW, verhandelbar; der Umfang der übernommenen Ausstattung ist noch offen. Kontakt: 응답하라공인중개사 · Ulsan Zigbang. 응답하라공인중개사 · 울산직방 ulsanzigbang.net · +82 52 266 4446 Office: 488 Munsu-ro, 1F, Nam-gu, Ulsan, Republic of Korea.
Nederlands · Van bedrijfsplan naar een passende plek in UlsanZoekt u een winkelruimte, kantoor, gebouw, terrein of passende huisvesting voor medewerkers in Ulsan? Bespreek uw plannen met 응답하라공인중개사 · Ulsan Zigbang. Uw tolk, relocationadviseur of HR-afdeling is welkom als contactpersoon. Dit aanbod betreft de volledige begane grond met een geregistreerde oppervlakte van 131,37 m². Borg: 20 miljoen KRW. Voorgestelde verlaagde huur: 2,7 miljoen KRW per maand, nog te bevestigen door de verhuurder. Gevraagde overnamesom: 50 miljoen KRW, bespreekbaar. Welke inventaris of rechten zijn inbegrepen, is nog niet overeengekomen. Belastingen, servicekosten en verbruik worden apart gecontroleerd. 응답하라공인중개사 · 울산직방 ulsanzigbang.net · +82 52 266 4446 Office: 488 Munsu-ro, 1F, Nam-gu, Ulsan, Republic of Korea.
자료 기준과 참고 링크매물 정보: 제공된 건축물대장(발급일 2026.09.24), 현 임차인 전달 조건 및 현장 사진 기준. 상호·지번·소유자·개인 연락처는 게시하지 않습니다. 운영·인수 조건은 최종 확인이 필요합니다. 국가법령정보센터 · 건축물 면적 산정국가법령정보센터 · 상가건물 임대차보호법한국관광공사 · 蔚山十二景S-OIL · 투자정보 FAQ울산항만공사 · 항만 개발 사업울산광역시 · AI 데이터센터 관련 시정 자료
YOUR NEXT MOVE, WITH US 가게를 보는 일부터, 조건을 맞추는 일까지.희망 업종과 예산을 들려주세요. 현장 확인과 인수 목록, 월세·권리금 협의를 함께 살피겠습니다. 052-266-4446응답하라공인중개사 · 울산직방 중개사무소: 울산광역시 남구 문수로 488, 패션밸리C 1층 위 주소는 중개사무소 주소이며, 이 상가의 주소가 아닙니다.울산직방 홈페이지ulsanzigbang.com상가·카페 손익계산기응답하라공인중개사 · 울산직방 검색 상호와 상세 위치는 기존 영업장 보호를 위해 상담 후 안내합니다. 사진·계산 결과만으로 시설 상태나 매출을 확정하지 않으며, 임대·인수 조건은 최종 계약 기준입니다. \ud83d\udeab 광고 문구·사진 무단복제 및 재사용 금지.
#uz-cafe{--bg:#f5f2e9;--paper:#fffdf7;--ink:#1a3436;--muted:#617172;--accent:#cc693d;--line:#d7ddd5;font:16px/1.85 "Pretendard","Noto Sans KR","Malgun Gothic",Arial,sans-serif;color:var(--ink);background:var(--bg);max-width:1180px;margin:0 auto;border:1px solid var(--line);border-radius:20px;overflow:hidden;isolation:isolate;text-align:left}
#uz-cafe [hidden]{display:none!important}#uz-cafe *{box-sizing:border-box}#uz-cafe h1,#uz-cafe h2,#uz-cafe h3,#uz-cafe p{font-family:inherit;padding:0}#uz-cafe h1,#uz-cafe h2,#uz-cafe h3{word-break:keep-all;overflow-wrap:anywhere}#uz-cafe h1{font-size:clamp(35px,5vw,62px);line-height:1.18;letter-spacing:-.05em;color:#f7f4e9;margin:20px 0}#uz-cafe h1 em{font-style:normal;color:#efb085}#uz-cafe h2{font-size:clamp(26px,3.3vw,39px);line-height:1.35;letter-spacing:-.045em;color:#1a3436;margin:0 0 18px}#uz-cafe h3{font-size:20px;line-height:1.5;color:#24474a;margin:0 0 12px}#uz-cafe p{margin:0 0 17px}#uz-cafe a{color:inherit;text-underline-offset:4px;overflow-wrap:anywhere}#uz-cafe button,#uz-cafe input,#uz-cafe select,#uz-cafe textarea{font:inherit}#uz-cafe button,#uz-cafe summary{cursor:pointer}#uz-cafe button:focus-visible,#uz-cafe a:focus-visible,#uz-cafe input:focus-visible,#uz-cafe summary:focus-visible,#uz-cafe textarea:focus-visible{outline:3px solid #cf713f;outline-offset:3px}#uz-cafe .uz-wrap{width:calc(100% - 68px);max-width:1040px;margin:auto}#uz-cafe .uz-kicker{font-size:12px;font-weight:800;letter-spacing:.16em;color:#b05c37;margin:0 0 13px}#uz-cafe .uz-hero{background:radial-gradient(ellipse at 90% 0,#3e6563 0,transparent 65%),#173438;color:#f4f1e8;padding:58px 0 46px}#uz-cafe .uz-hero .uz-kicker{color:#edaf85}#uz-cafe .uz-hero-layout{display:grid;grid-template-columns:1.25fr 1fr;gap:32px;align-items:center}#uz-cafe .uz-lead{color:#d8e3da;font-size:17px;max-width:540px}#uz-cafe .uz-chips{display:flex;flex-wrap:wrap;gap:8px;margin:20px 0}#uz-cafe .uz-chip{border:1px solid #75928a;border-radius:100px;font-size:13px;padding:4px 11px;color:#f4f1e8}#uz-cafe .uz-deal{padding:26px;background:#f8f2e6;border:1px solid #e7d2ba;border-radius:4px 24px 4px 24px;color:#244347;box-shadow:0 20px 35px #0002}#uz-cafe .uz-deal small{font-size:13px;color:#786453}#uz-cafe .uz-big{font-size:43px;font-weight:850;line-height:1.35;letter-spacing:-.04em;color:#193b3f;margin:8px 0 4px}#uz-cafe .uz-big span{font-size:17px}#uz-cafe .uz-deal hr{border:0;border-top:1px dashed #cbbba8;margin:20px 0}#uz-cafe .uz-deal p{margin-bottom:0}#uz-cafe .uz-rent-note{font-size:13px;color:#846044}#uz-cafe .uz-btns{display:flex;flex-wrap:wrap;gap:10px;margin:24px 0 0}#uz-cafe .uz-btn{background:#edaf85;color:#173438;padding:11px 18px;display:inline-flex;align-items:center;justify-content:center;font-weight:800;border:1px solid #edaf85;border-radius:6px;text-decoration:none;font-size:14px;min-height:46px}#uz-cafe .uz-btn.secondary{background:transparent;color:#eef4ed;border-color:#829b94}#uz-cafe .uz-nav{display:flex;flex-wrap:wrap;justify-content:center;gap:7px 23px;background:#e7ebe0;padding:16px 20px;font-size:14px;font-weight:700}#uz-cafe .uz-nav a{text-decoration:none}#uz-cafe section{scroll-margin-top:20px}#uz-cafe .uz-section{padding:48px 0}#uz-cafe .uz-section+.uz-section{border-top:1px solid var(--line)}#uz-cafe .uz-intro{max-width:800px;color:#617172}#uz-cafe .uz-grid{display:grid;grid-template-columns:repeat(3,1fr);gap:16px}#uz-cafe .uz-card{padding:24px;border:1px solid var(--line);border-radius:12px;background:#fffdf7;min-width:0}#uz-cafe .uz-card p{font-size:14px;color:#647170;margin:0}#uz-cafe .uz-num{font-size:36px;color:#bb7047;margin:0 0 16px;line-height:1.2}#uz-cafe .uz-facts{display:grid;grid-template-columns:repeat(4,1fr);border:1px solid var(--line);border-radius:12px;overflow:hidden;background:#fffdf7;margin:25px 0 18px}#uz-cafe .uz-facts>div{padding:20px;border-bottom:1px solid var(--line)}#uz-cafe .uz-facts dt{font-size:12px;color:#677c79;margin-bottom:5px}#uz-cafe .uz-facts dd{font-size:16px;font-weight:750;margin:0;line-height:1.6}#uz-cafe .uz-facts small{display:block;font-size:12px;font-weight:400;margin-top:4px;color:#748079}#uz-cafe .uz-note{border-left:3px solid #c97342;background:#eee8db;padding:16px 20px;font-size:14px;color:#645a4e;margin:20px 0}#uz-cafe .uz-fine{font-size:12px;color:#69766e;line-height:1.8}#uz-cafe .uz-soft{background:#e9ede3}#uz-cafe .uz-tablewrap{overflow:auto;margin:20px 0;border:1px solid #d6ded4;border-radius:9px}#uz-cafe table{border-collapse:collapse;width:100%;font-size:14px;background:#fffdf8;color:#2c4948}#uz-cafe th,#uz-cafe td{text-align:left;vertical-align:top;padding:13px 15px;border-bottom:1px solid #dde2da;line-height:1.65}#uz-cafe th{background:#dfe6dc;color:#254a47;font-weight:750}#uz-cafe .uz-right{text-align:right;white-space:nowrap}#uz-cafe .uz-process{display:grid;grid-template-columns:repeat(4,1fr);gap:12px;margin:24px 0}#uz-cafe .uz-process div{background:#fffdf7;border:1px solid var(--line);padding:18px;border-radius:10px;font-size:14px}#uz-cafe .uz-process b{display:block;margin-bottom:6px;color:#28524f}#uz-cafe details{border:1px solid #d6ddd4;background:#fffdf7;border-radius:9px;margin:10px 0;overflow:hidden}#uz-cafe summary{padding:16px 18px;font-size:15px;font-weight:750;line-height:1.7;color:#244647;list-style-position:inside;display:list-item}#uz-cafe summary::marker{color:#b06b44}#uz-cafe details[open]>summary{border-bottom:1px solid #d9e0d4;background:#edf1e7}#uz-cafe .uz-answer{padding:20px;font-size:15px;color:#556b67;overflow-wrap:anywhere}#uz-cafe .uz-answer p:last-child{margin:0}#uz-cafe .uz-answer[dir=rtl]{text-align:right;line-height:2}#uz-cafe details[lang=he]>summary,#uz-cafe details[lang=ar-SA]>summary{direction:rtl;text-align:right}
#uz-cafe .uz-calc{background:#e9eee7}#uz-cafe .uz-calcbar{display:flex;flex-wrap:wrap;gap:10px;margin:22px 0}#uz-cafe .uz-action{border:1px solid #aebdb0;border-radius:6px;background:#fffdf7;color:#204845;padding:9px 14px;font-size:13px;font-weight:750}#uz-cafe .uz-action.primary{background:#204845;color:#f2f7ed;border-color:#204845}#uz-cafe .uz-fields{display:grid;grid-template-columns:repeat(4,minmax(0,1fr));gap:17px;padding:20px}#uz-cafe .uz-field{display:block;min-width:0}#uz-cafe .uz-field span{display:block;font-size:12px;line-height:1.6;color:#4e6562;min-height:20px;margin-bottom:6px}#uz-cafe input[type=number]{width:100%;min-width:0;padding:10px;background:#fff;border:1px solid #bbc9bf;border-radius:5px;color:#163e3d;font-size:16px;height:44px}#uz-cafe .uz-field small{display:block;color:#728178;font-size:11px;line-height:1.6;margin-top:4px}#uz-cafe .uz-resultgrid{display:grid;grid-template-columns:repeat(3,1fr);gap:12px;margin:22px 0}#uz-cafe .uz-result{padding:20px;background:#173e3d;border-radius:10px;color:#eef7e9;min-width:0}#uz-cafe .uz-result span{font-size:12px;color:#c1d6c7;display:block;line-height:1.7}#uz-cafe .uz-result strong{display:block;font-size:27px;letter-spacing:-.035em;color:#f0bf93;margin:8px 0 3px;overflow-wrap:anywhere;line-height:1.4}#uz-cafe .uz-result small{font-size:11px;color:#c1d6c7;line-height:1.7;display:block}#uz-cafe .uz-loss{color:#ffb4a0!important}#uz-cafe .uz-chart{display:grid;grid-template-columns:repeat(3,1fr);gap:15px;align-items:end;padding:22px;background:#fffdf7;border:1px solid #d3ddcf;border-radius:10px;margin-top:16px}#uz-cafe .uz-barcol{min-width:0;text-align:center;font-size:12px;color:#5a6f64}#uz-cafe .uz-bartrack{height:110px;display:flex;align-items:end;justify-content:center;margin:8px auto 12px;border-bottom:1px solid #bfd0bf;width:100%}#uz-cafe .uz-bar{width:70%;background:#477364;border-radius:5px 5px 0 0;min-height:0}#uz-cafe .uz-bar.negative{background:#b56b53}#uz-cafe .uz-barcol b{font-size:15px;color:#274b43;display:block}#uz-cafe .uz-disclosure{display:flex;gap:10px;align-items:flex-start;font-size:14px;background:#fff9e8;border:1px solid #dbc99b;border-radius:8px;padding:14px 18px;margin:18px 0}#uz-cafe .uz-disclosure input{margin-top:7px;flex:0 0 auto}#uz-cafe .uz-status{font-size:14px;font-weight:700;padding:14px 18px;border-radius:8px;background:#fff2d8;color:#705127;margin:15px 0}#uz-cafe .uz-status.ready{background:#dbeada;color:#2e5135}#uz-cafe .uz-status.error{background:#ffe1dc;color:#863b2f}#uz-cafe .uz-summary-text{width:100%;min-height:160px;background:#fffdf7;border:1px solid #c6d1c3;border-radius:7px;padding:14px;color:#395647;font-size:13px;line-height:1.8}#uz-cafe .uz-glossary{display:grid;grid-template-columns:1fr 1fr;gap:14px}#uz-cafe .uz-glossary div{padding:18px;background:#fffdf7;border:1px solid #d4ddce;border-radius:10px;font-size:13px;color:#62735f}#uz-cafe .uz-glossary b{display:block;color:#34573e;margin-bottom:7px}
#uz-cafe .uz-global-head{background:#dfe8dd;border:1px solid #c9d6c6;border-radius:10px;padding:24px;margin:22px 0;color:#3f6557}#uz-cafe .uz-global-head p{font-size:14px;margin:0}#uz-cafe .uz-source a{color:#365b55;font-size:12px}#uz-cafe .uz-footer{background:#173438;color:#eef2e7;padding:46px 0}#uz-cafe .uz-footer h2{color:#f0bf93}#uz-cafe .uz-footer p{color:#d5e1d2}#uz-cafe .uz-phone{font-size:37px;font-weight:850;color:#fff3e3;letter-spacing:-.03em;text-decoration:none}#uz-cafe .uz-footer address{font-style:normal;font-size:14px;color:#d1ddce;margin:16px 0}#uz-cafe .uz-footer .uz-fine{color:#b9cbbb}#uz-cafe .uz-source-list{font-size:12px;color:#6d776c}#uz-cafe .uz-source-list li{margin:8px 0}#uz-cafe .uz-foot-links{display:flex;flex-wrap:wrap;gap:10px 20px;font-size:14px;margin:18px 0}
@media(max-width:850px){#uz-cafe .uz-hero-layout{grid-template-columns:1fr}#uz-cafe .uz-facts,#uz-cafe .uz-fields{grid-template-columns:repeat(2,minmax(0,1fr))}#uz-cafe .uz-grid{grid-template-columns:1fr}#uz-cafe .uz-process{grid-template-columns:repeat(2,1fr)}#uz-cafe .uz-resultgrid{grid-template-columns:repeat(2,minmax(0,1fr))}#uz-cafe .uz-wrap{width:calc(100% - 36px)}#uz-cafe .uz-hero{padding:37px 0}#uz-cafe .uz-section{padding:34px 0}#uz-cafe .uz-glossary{grid-template-columns:1fr}#uz-cafe .uz-facts>div{padding:16px}#uz-cafe .uz-result{padding:16px}#uz-cafe .uz-result strong{font-size:24px}#uz-cafe .uz-chart{gap:7px;padding:15px}#uz-cafe .uz-barcol b{font-size:13px}#uz-cafe h1{font-size:39px}#uz-cafe .uz-fields{padding:16px;gap:14px}#uz-cafe th,#uz-cafe td{padding:11px;font-size:12px}}
@media(max-width:370px){#uz-cafe .uz-resultgrid{grid-template-columns:1fr}#uz-cafe .uz-field span{min-height:38px}#uz-cafe .uz-phone{font-size:30px}}
@media print{#uz-cafe{max-width:none;border:0}#uz-cafe .uz-calcbar,#uz-cafe .uz-nav{display:none}#uz-cafe details:not([open]){display:none}#uz-cafe .uz-result{break-inside:avoid}#uz-cafe a{color:#000}}
{
"@context": "https://schema.org",
"@graph": [
{
"@type": "RealEstateAgent",
"@id": "https://ulsanzigbang.net/#agency",
"name": "응답하라공인중개사",
"alternateName": "울산직방",
"url": "https://ulsanzigbang.net",
"telephone": "+82-52-266-4446",
"address": {
"@type": "PostalAddress",
"streetAddress": "문수로 488, 패션밸리C 1층",
"addressLocality": "남구",
"addressRegion": "울산광역시",
"addressCountry": "KR"
},
"areaServed": "울산광역시",
"description": "울산 상가·사무실·공장·토지·건물 및 주거용 부동산 중개 상담. 기업 담당자·통역사·리로케이션 담당자 동반 상담 가능."
},
{
"@type": "RealEstateListing",
"name": "울산 달동 1층 전체 상가 임대 · 대장상 131.37㎡ · 월세 인하·권리금 조율 상담",
"description": "보증금 2,000만 원. 월세는 기존 280만 원에서 270만 원으로 인하 안내, 임대인 최종 확인. 권리금 5,000만 원 제시 및 조율 가능, 포함 품목 미확정. 부가세·관리비·사용료 별도 여부 확인. 대장상 1층 131.37㎡이며 전용·계약면적은 별도 확인.",
"inLanguage": [
"ko",
"en",
"ja",
"he",
"ar-SA",
"en-SG",
"zh-SG",
"es-AR",
"da",
"kl",
"fr",
"de",
"nl"
],
"publisher": {
"@id": "https://ulsanzigbang.net/#agency"
},
"mainEntity": {
"@type": "Place",
"name": "울산 남구 달동 1층 전체 상가",
"address": {
"@type": "PostalAddress",
"addressLocality": "남구 달동",
"addressRegion": "울산광역시",
"addressCountry": "KR"
},
"additionalProperty": {
"@type": "PropertyValue",
"name": "1층 건축물대장 기재 면적",
"value": 131.37,
"unitText": "㎡"
}
},
"offers": {
"@type": "Offer",
"businessFunction": "http://purl.org/goodrelations/v1#LeaseOut",
"priceSpecification": {
"@type": "UnitPriceSpecification",
"price": 2700000,
"priceCurrency": "KRW",
"unitText": "월"
},
"description": "월세 270만 원 인하 안내는 임대인 확인 조건. 보증금 2,000만 원, 권리금 5,000만 원 협의. VAT·관리비·사용료 포함 여부 미확정."
}
},
{
"@type": "FAQPage",
"inLanguage": "ko",
"mainEntity": [
{
"@type": "Question",
"name": "이 상가는 어느 부분을 임대하나요?",
"acceptedAnswer": {
"@type": "Answer",
"text": "울산 남구 달동 소재 건물의 1층 전체 임대입니다. 건축물대장상 1층 면적은 131.37㎡(약 39.74평)이며, 계약 시 임대 범위와 공용부분을 확인합니다. 기존 영업장 보호를 위해 상호·상세 주소는 상담 후 안내합니다."
}
},
{
"@type": "Question",
"name": "보증금과 월세는 얼마인가요?",
"acceptedAnswer": {
"@type": "Answer",
"text": "보증금 2,000만 원이며, 기존 월세 280만 원에서 신규 임차인에게 270만 원으로 낮출 수 있다는 현 임차인의 안내를 받았습니다. 인하 조건은 임대인과 최종 확인하며, 부가세·관리비·사용료의 별도 여부도 계약 전에 확인합니다."
}
},
{
"@type": "Question",
"name": "권리금 5,000만 원은 조정할 수 있나요?",
"acceptedAnswer": {
"@type": "Answer",
"text": "현 임차인이 제시한 권리금은 5,000만 원입니다. 조율 의사가 있다는 안내를 받았으며, 인수 범위·입점 일정·실제 시설 상태를 함께 검토해 가격 협의를 도와드립니다. 할인액이나 최종 합의는 미리 확정하지 않습니다."
}
},
{
"@type": "Question",
"name": "권리금에 커피머신·냉장고·가구가 모두 포함되나요?",
"acceptedAnswer": {
"@type": "Answer",
"text": "아직 포함 목록을 받지 않았습니다. 사진에 보인다는 이유만으로 인수 품목이라고 보지는 않습니다. 커피머신·그라인더·냉장고·제빙기·냉난방기·가구·조명·간판·POS·재고 등을 품목별로 확인하고, 소유·렌탈·리스 여부와 제외 품목을 구분한 인수 목록을 작성하는 방식으로 협의합니다."
}
},
{
"@type": "Question",
"name": "시설권리금과 영업권리금은 어떻게 구분하나요?",
"acceptedAnswer": {
"@type": "Answer",
"text": "시설·집기 등의 가치와 고객·영업상의 이익 등은 서로 다른 검토 항목입니다. 이번에 안내받은 금액은 이를 세부적으로 나눈 확정 명세가 없는 제시 금액입니다. 인수 품목, 설치 연도, 작동 상태, 수리 이력, 확인 가능한 영업자료를 바탕으로 각각 검토하고 금액과 지급 조건을 서면으로 정하는 것이 좋습니다."
}
},
{
"@type": "Question",
"name": "기존 브랜드를 유지하거나 개인 카페로 바꿀 수 있나요?",
"acceptedAnswer": {
"@type": "Answer",
"text": "기존 브랜드 승계와 개인 카페·다른 업종에 대한 상담 의사가 전달된 상태입니다. 가맹점 승계는 본사 승인, 재계약·교육·가맹비·로열티·리뉴얼 의무 등을 확인해야 합니다. 개인 매장 전환 시 기존 브랜드의 간판·상표·메뉴·디자인 사용권이 자동 승계되는 것은 아닙니다."
}
},
{
"@type": "Question",
"name": "다른 업종도 바로 영업할 수 있나요?",
"acceptedAnswer": {
"@type": "Answer",
"text": "대장상 1층 용도는 제1종근린생활시설(휴게음식점)입니다. 희망 업종에 따라 건축물 용도, 영업신고·허가, 소방·위생, 배기·전력·배수 조건이 달라집니다. 일반음식점 등 다른 업종은 가능 여부와 추가 공사 범위를 먼저 확인합니다."
}
},
{
"@type": "Question",
"name": "매출과 순이익은 얼마나 되나요?",
"acceptedAnswer": {
"@type": "Answer",
"text": "현재 검증된 매출·비용자료는 제공되지 않았습니다. 이 페이지의 계산기는 방문자가 입력한 가정으로 사업 손익을 계산하는 도구이며, 해당 매장의 실적이나 예상수익 보장이 아닙니다. 실적 검토 시 기간이 같은 매출·매입·인건비·공과금 자료를 함께 살펴야 합니다."
}
},
{
"@type": "Question",
"name": "사장님이 직접 일하면 인건비를 빼도 되나요?",
"acceptedAnswer": {
"@type": "Answer",
"text": "직원을 대신해 직접 근무하더라도 사업성을 비교할 때에는 대표자 노동에 대한 월 보수를 따로 반영하는 편이 좋습니다. 계산기는 직원 급여와 대표자 월 보수를 분리합니다. 대표자 보수는 여기에서 경제적 비교를 위한 가정이며 세법상 비용 인정 여부와는 별개입니다."
}
},
{
"@type": "Question",
"name": "권리금은 나중에 돌려받을 수 있나요?",
"acceptedAnswer": {
"@type": "Answer",
"text": "권리금은 임대차보증금과 같은 반환 약정 금액이 아닙니다. 향후 회수 가능성은 후속 임차인, 시장 상황과 계약·법률 요건 등에 따라 달라지므로 회수를 확정하지 않습니다. 계산기에서도 권리금의 재매각·회수액을 자동으로 잡지 않습니다."
}
},
{
"@type": "Question",
"name": "주차와 화장실은 어떻게 확인하나요?",
"acceptedAnswer": {
"@type": "Answer",
"text": "건축물대장에는 건물 전체 옥외 자주식 주차 2대가 기재되어 있습니다. 해당 상가의 전용 주차 2대를 의미하지 않으며, 실제 배정과 사용 조건은 확인이 필요합니다. 화장실은 현장 동선과 전용·공용 여부, 상태를 함께 확인합니다."
}
},
{
"@type": "Question",
"name": "인수 전에 어떤 순서로 확인하면 좋을까요?",
"acceptedAnswer": {
"@type": "Answer",
"text": "희망 업종과 예산을 정한 뒤 현장 확인, 임대인과 임대차 조건 확인, 시설 인수 목록 및 작동 상태 확인, 필요시 가맹본부·관할 부서 확인, 권리금·인도 일정 협의 순으로 진행합니다. 기존 채무·렌탈 승계·미납금·원상복구 범위도 구분해 확인합니다."
}
},
{
"@type": "Question",
"name": "외국 기업이나 통역 담당자도 상담할 수 있나요?",
"acceptedAnswer": {
"@type": "Answer",
"text": "가능합니다. 통역사, 리로케이션 담당자, 기업 총무·인사 담당자가 함께 연락 주셔도 됩니다. 업종·인원·근무지·입주일·예산·통역 언어를 미리 알려주시면 상가·사무실·공장·토지·건물과 별도 주거용 숙소를 구분해 상담합니다. 이 상가 자체를 주거용 숙소로 안내하는 것은 아닙니다."
}
}
]
},
{
"@type": "WebApplication",
"name": "울산직방 상가·카페 운영 손익계산기",
"applicationCategory": "FinanceApplication",
"operatingSystem": "웹 브라우저",
"isAccessibleForFree": true,
"browserRequirements": "JavaScript 실행 필요",
"inLanguage": "ko",
"creator": {
"@id": "https://ulsanzigbang.net/#agency"
},
"description": "사용자가 입력한 매출·인건비·재료원가·월세·공과금·가맹비·권리금·투자비·대출 조건으로 조정 손익, 가용 현금, 손익분기점과 자금 회수기간을 계산하는 무료 시나리오 도구. 실제 매장 매출자료나 수익 보장 아님."
}
]
}
(function(){
'use strict';
var root=document.getElementById('uz-cafe');if(!root)return;
var form=root.querySelector('#uz-calc-form'),review=root.querySelector('#uz-reviewed'),mode=root.querySelector('#uz-mode'),error=root.querySelector('#uz-error');
if(!form||!review||!mode||!error)return;
var inputs=Array.from(form.querySelectorAll('input[type=number]'));var defaults={};inputs.forEach(function(el){defaults[el.name]=el.value});
if(!form.elements||!form.elements.namedItem('sales')||!form.elements.namedItem('cogs'))return;
var isExample=false,lastSummary='';
function n(key){var el=form.elements.namedItem(key);return Number(el.value||0)}
function data(){var d={};inputs.forEach(function(el){d[el.name]=Number(el.value||0)});return d}
function money(x){return Number.isFinite(x)?x.toLocaleString('ko-KR',{minimumFractionDigits:0,maximumFractionDigits:1})+'만 원':'계산 불가'}
function number(x){return Number.isFinite(x)?x.toLocaleString('ko-KR',{maximumFractionDigits:1}):'—'}
function compute(d,salesOverride){
var sales=salesOverride===undefined?d.sales:salesOverride;
var rate=(d.cogs+d.card+d.platform+d.royalty+d.otherRate)/100;
var staff=d.headcount*d.salary*(1+d.burden/100)+d.parttime;
var fixedKeys=['rent','management','power','gas','water','telecom','accounting','insurance','cleaning','repairs','rental','marketing','franchiseFixed','otherFixed'];
var shop=fixedKeys.reduce(function(a,k){return a+d[k]},0),fixed=staff+shop;
var depreciation=(d.interior+d.equipment)/d.life+(d.goodwillMonths>0?d.goodwill/d.goodwillMonths:0);
var interest=d.loan*d.interest/100/12;
var variable=sales*rate,contribution=sales-variable;
var net=contribution-fixed-d.owner-depreciation-interest-d.tax;
var cash=net+depreciation-d.principal-d.reinvest;
var capital=d.deposit+d.goodwill+d.interior+d.equipment+d.joining+d.stock+d.broker+d.startup+d.reserve;
var equity=capital-d.loan;
var breakEven=(fixed+d.owner+interest+d.tax+d.principal+d.reinvest)/(1-rate);
return {sales:sales,rate:rate,staff:staff,shop:shop,fixed:fixed,depreciation:depreciation,interest:interest,variable:variable,contribution:contribution,net:net,cash:cash,capital:capital,equity:equity,breakEven:breakEven,roi:equity>0&&cash>0?cash*12/equity*100:null,payback:equity>0&&cash>0?equity/cash:null};
}
function clearOutputs(message){root.querySelectorAll('[data-result]').forEach(function(el){el.textContent='—';el.classList.remove('uz-loss')});root.querySelector('#uz-daily').textContent=message;root.querySelector('#uz-breakdown').innerHTML=''+message+'';root.querySelectorAll('.uz-barcol').forEach(function(el){el.querySelector('b').textContent='—';el.querySelector('.uz-bar').style.height='0px'});lastSummary='';root.querySelector('#uz-copytext').value=message}
function validate(d){
if(inputs.some(function(el){return !el.validity.valid||!Number.isFinite(Number(el.value||0))||Number(el.value||0)0)return '대출액이 0인데 원금상환액이 있습니다. 대출 조건을 확인해 주세요.';
if(d.principal>d.loan)return '월 원금상환액은 현재 대출액을 초과할 수 없습니다.';
return '';
}
function update(){
error.hidden=true;var d=data();var err=validate(d);
if(err){error.hidden=false;error.textContent=err;clearOutputs('입력값을 확인하면 결과가 표시됩니다.');return}
if(!review.checked){mode.className='uz-status';mode.textContent='비용이 빠지면 수익이 과대 계산될 수 있습니다. 입력 항목 확인 후 아래 확인란을 체크해 주세요.';clearOutputs('모든 비용 가정을 확인한 뒤 계산합니다.');return}
mode.className='uz-status ready';mode.textContent=isExample?'가상 운영 예시입니다. 이 매장의 실제 매출·실적이 아닙니다. 수정한 항목을 포함한 가정 계산입니다.':'직접 입력한 가정에 따른 결과입니다. 해당 매장의 실적이나 수익 보장이 아닙니다.';
var r=compute(d);['net','cash','breakEven','equity'].forEach(function(k){var el=root.querySelector('[data-result="'+k+'"]');el.textContent=money(r[k]);el.classList.toggle('uz-loss',r[k]
|